Weiterbildungsabzug und Steuerfuss nach Kanton
Der Abzug ist kantonal geregelt, der Steuerfuss kommunal. Bundessteuer und Kantonssteuer werden getrennt geführt.
AargauCHF 18'000196 Gemeinden mit belegtem SteuerfussAppenzell AusserrhodenCHF 12'00020 Gemeinden mit belegtem SteuerfussAppenzell InnerrhodenCHF 12'000Steuerfüsse aus dem ESTV-Rechner abgeleitetBasel-LandschaftCHF 12'00086 Gemeinden mit belegtem SteuerfussBasel-StadtCHF 19'1002 Gemeinden mit belegtem SteuerfussBernCHF 12'500334 Gemeinden mit belegtem SteuerfussFreiburgCHF 12'000118 Gemeinden mit belegtem SteuerfussGenfCHF 12'00045 Gemeinden mit belegtem SteuerfussGlarusCHF 13'0003 Gemeinden mit belegtem SteuerfussGraubündenCHF 13'00099 Gemeinden mit belegtem SteuerfussJuraCHF 12'00050 Gemeinden mit belegtem SteuerfussLuzernCHF 13'00078 Gemeinden mit belegtem SteuerfussNeuenburgCHF 12'40024 Gemeinden mit belegtem SteuerfussNidwaldenCHF 12'80011 Gemeinden mit belegtem SteuerfussObwaldenCHF 12'0007 Gemeinden mit belegtem SteuerfussSchaffhausenCHF 12'0002 Gemeinden mit belegtem SteuerfussSchwyzCHF 16'00030 Gemeinden mit belegtem SteuerfussSolothurnCHF 12'400102 Gemeinden mit belegtem SteuerfussSt. GallenCHF 13'00072 Gemeinden mit belegtem SteuerfussTessinCHF 10'700100 Gemeinden mit belegtem SteuerfussThurgauCHF 13'00080 Gemeinden mit belegtem SteuerfussUriCHF 13'00019 Gemeinden mit belegtem SteuerfussWaadtCHF 12'000300 Gemeinden mit belegtem SteuerfussWallisCHF 12'550117 Gemeinden mit belegtem SteuerfussZugCHF 12'00011 Gemeinden mit belegtem SteuerfussZürichCHF 12'600160 Gemeinden mit belegtem Steuerfuss
Höchstabzug für berufsorientierte Weiterbildung bei den Kantons- und Gemeindesteuern: der Betrag für die Steuerperiode 2026, wo der Kanton ihn schon publiziert hat, sonst der zuletzt publizierte Wert. Die direkte Bundessteuer rechnet getrennt mit CHF 13'000 (Art. 33 Abs. 1 lit. j DBG). Fundstelle und Jahrgang je Kanton auf der Kantonsseite.
Ratgeber zu Abzug und Kanton
 AbzugCoaching steuerlich absetzen: was Bund und Kanton zulassenBeim Bund sind CHF 13'000 abziehbar, in den Kantonen zwischen CHF 10'700 und 19'100. Warum zwei Beträge gelten und was der Abzug in Franken bringt.
 AbzugBundessteuer und Kantonssteuer: der Unterschied erklärtBei der direkten Bundessteuer gilt für den Weiterbildungsabzug ein fixer Höchstbetrag von CHF 13'000, bei den Kantons- und Gemeindesteuern legt jed …
 AbzugUmzug im Steuerjahr: Welcher Kanton beim Weiterbildungsabzug zähltBei einem Wohnsitzwechsel während des Steuerjahres gilt für die Kantons- und Gemeindesteuern der Kanton vom 31. Dezember – für das ganze Jahr. Der …
 AbzugWeiterbildungsabzug für Selbstständige: kein HöchstbetragSelbstständigerwerbende dürfen ihre eigenen Weiterbildungskosten unbeschränkt als geschäftsmässig begründeten Aufwand abziehen (Art. 27 Abs. 1 DBG …
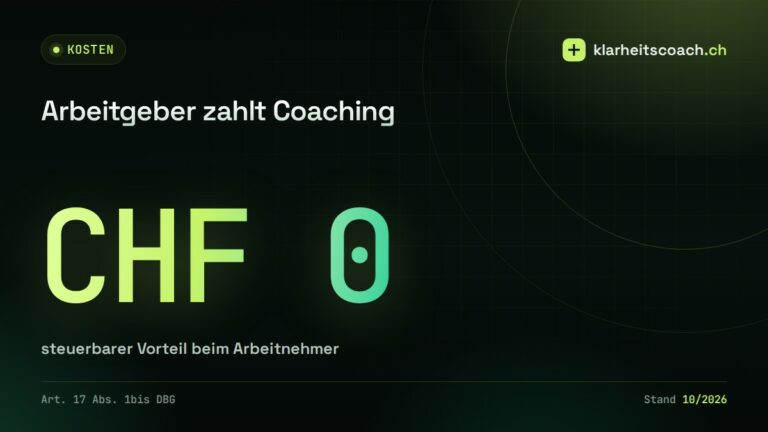 KostenArbeitgeber zahlt Coaching: Lohnausweis und RückzahlungsklauselÜbernimmt der Arbeitgeber die Kosten einer berufsorientierten Weiterbildung, ist das für den Arbeitnehmer mit CHF 0 steuerbar (Art. 17 Abs. 1bis DB …
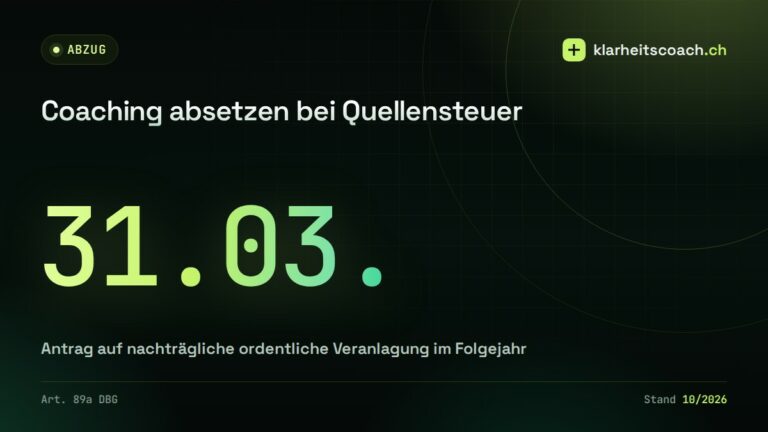 AbzugCoaching absetzen bei Quellensteuer: der Weg und die FristQuellenbesteuerte machen den Weiterbildungsabzug über die nachträgliche ordentliche Veranlagung geltend. Der Antrag läuft bis 31. März des Folgejah …